

En ucuz trafik sigortası arayışında ilk adım, aynı araç ve sürücü bilgileriyle birden fazla sigorta şirketinden teklif almaktır. Yalnızca ekranda görünen ilk tutara odaklanmak yerine poliçenin başlangıç tarihini, araç kullanım türünü ve teklifin geçerlilik süresini kontrol etmek gerekir.
Fiyat karşılaştırması yaparken plaka, ruhsat ve sürücü bilgilerini doğru girmek önemlidir. Eksik veya hatalı bilgi teklifin değişmesine neden olabilir. En ucuz trafik sigortası her sürücü için aynı şirketten çıkmayabilir; risk basamağı ve il bilgisi sonucu doğrudan etkiler.
Bu Yazımızda Neler Var :
2026 Zorunlu Trafik Sigortası Fiyatları
2026 yılında zorunlu trafik sigortası primleri; araç türü, kullanım amacı, kayıtlı il ve hasar geçmişi gibi değişkenlere göre belirlenir. SEDDK azami primleri aylık olarak güncelleyebilir. Bu nedenle en ucuz trafik sigortası için güncel fiyat listesini inceleyin. Fiyatların karşılaştırılabilir olması için araç sınıfı ve kullanım türü bütün tekliflerde aynı olmalıdır.
Kasım 2026 dönemi için azami primlerde genel artış uygulanırken taksi, minibüs ve otobüs gibi bazı araç gruplarında farklı oranlar geçerlidir. En ucuz trafik sigortası tutarını öğrenmek isteyen sürücü, güncel dönemin SBM tablosunu ve şirket tekliflerini birlikte değerlendirmelidir.
| Teminat türü | Araç başına | Kaza başına |
| Maddi zarar | 400.000 TL | 800.000 TL |
| Sağlık gideri | 3.600.000 TL / kişi | 18.000.000 TL |
| Sakatlanma ve ölüm | 3.600.000 TL / kişi | 18.000.000 TL |
Yaşa ve Hasar Basamağına Göre Trafik Sigortası
Trafik sigortası fiyatlarında sürücünün yaşı tek başına belirleyici değildir. Hasar basamağı, aracın kayıtlı olduğu il, araç grubu ve kullanım biçimi de prim hesabında dikkate alınır. Genç veya deneyimsiz sürücüler için fiyatın yüksek çıkması, çoğunlukla risk değerlendirmesiyle ilişkilidir.
Hasarsız geçirilen dönemler sürücünün daha avantajlı basamaklara yükselmesini sağlayabilir. Buna karşılık kusurlu kazalar basamağın gerilemesine yol açabilir. En ucuz trafik sigortası teklifini ararken yalnızca yaşa bakmak yerine poliçedeki basamak bilgisinin doğru olup olmadığını da kontrol edin.
Zorunlu Trafik Sigortası Teklif Al ve Karşılaştır
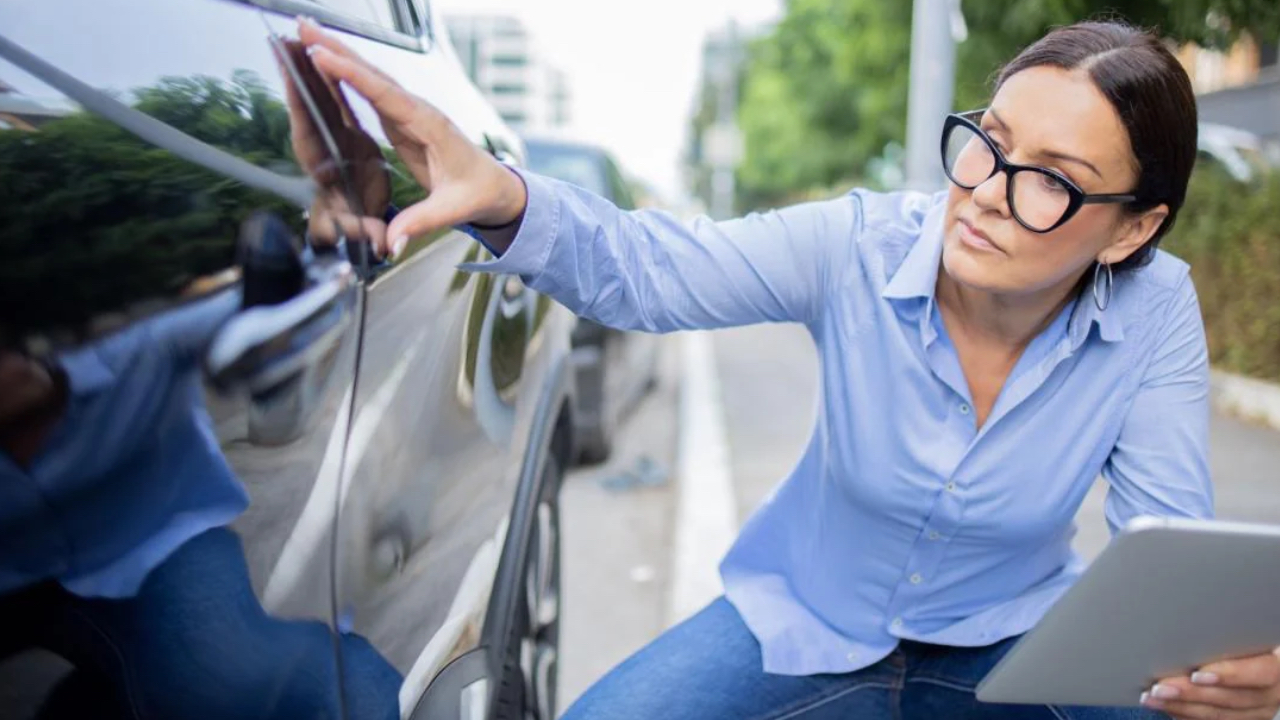
Online teklif ekranları, farklı şirketlerin fiyatlarını kısa sürede görmeyi kolaylaştırır. Teklif alırken plaka, araç türü, ruhsat sahibi ve hasar basamağı bilgileri istenir. Bilgileri girdikten sonra aynı teminat ve poliçe dönemi üzerinden karşılaştırma yapmak daha sağlıklı sonuç verir. Karşılaştırma sitelerinde görülen fiyatların teklif niteliğinde olabileceğini, poliçe kesilmeden kesinleşmeyebileceğini hesaba katın.
En ucuz trafik sigortası teklifini seçmeden önce şirketin ödeme seçeneklerini, poliçenin düzenlenme koşullarını ve müşteri destek kanallarını inceleyin. Aracı kurumun veya karşılaştırma platformunun sunduğu tutarın nihai poliçe primi olup olmadığını teyit etmek de önemlidir. Bu yüzden en ucuz trafik sigortası için farklı şirketlerin nihai ödeme ekranlarını da kontrol etmek gerekir.
Trafik Sigortası Fiyatları Neden Değişir?
Primler; aracın otomobil, motosiklet, kamyonet veya ticari araç olmasına, kullanım amacına ve bulunduğu ile göre farklılaşır. Sigorta şirketleri risk ve maliyet hesaplamaları çerçevesinde teklif sunar. Bu yüzden en ucuz trafik sigortası şirketten şirkete değişebilir. Özellikle ticari araçlarda kullanım türü ve faaliyet bilgileri doğru seçilmelidir; yanlış beyan poliçe işlemlerini etkileyebilir.
Yedek parça, onarım ve hasar maliyetleri de sektörün prim hesaplamalarını etkileyen unsurlar arasındadır. En ucuz trafik sigortası ararken bir önceki yılın fiyatını ölçü kabul etmeyin; yeni poliçe döneminde geçerli tarifeyi kontrol edin. En ucuz trafik sigortası bulunsa bile poliçe bilgilerinin ruhsatla eşleşmesi temel koşuldur.
Trafik Sigortası Taksit Seçenekleri
Bazı sigorta şirketleri veya satış kanalları kredi kartına taksit ya da farklı ödeme planları sunabilir. Ancak taksit sayısı, vade farkı ve kullanılabilen kartlar kuruma göre değişir. Ödeme ekranında toplam tutarı kontrol etmek, yalnızca aylık taksit miktarına bakmaktan daha doğru olur.
En ucuz trafik sigortası arayan sürücü için ödeme kolaylığı da kararın bir parçası olabilir. Taksitli ödeme toplam maliyeti artırıyorsa peşin fiyatla karşılaştırma yapın. Poliçe düzenlenmeden önce ödeme planının yazılı koşullarını ve iptal/iade hükümlerini okuyun.
Trafik Sigortası Hangi Zararları Karşılar?
Zorunlu trafik sigortası, sigortalı aracın işletilmesi sırasında üçüncü kişilere verilen ve mevzuat kapsamına giren maddi ve bedeni zararları belirlenmiş limitler dahilinde karşılamayı amaçlar. Kendi aracınızın hasarını karşılayan bir kasko poliçesiyle aynı güvenceyi sağlamaz. Hasar anında izlenecek bildirim sürecini ve gerekli belgeleri önceden öğrenmek, poliçeden yararlanmayı kolaylaştırır.
2026 yılında otomobiller dahil insan taşımada kullanılan araçlarda maddi zarar teminatı araç başına 400 bin TL, kaza başına 800 bin TL olarak belirlenmiştir. En ucuz trafik sigortası seçilirken zorunlu teminatların standart olduğunu, ek güvencelerin ayrıca değerlendirilmesi gerektiğini unutmayın.
Poliçe Yenileme ve Gecikme Cezası
Trafik sigortası poliçesinin bitiş tarihini takip etmek gerekir. Yenileme işlemini son güne bırakmamak, teklifleri karşılaştırmak ve poliçenin yeni dönem başlangıcını kontrol etmek olası mağduriyetleri önler. Poliçe süresi dolduğunda aracın sigortasız şekilde trafiğe çıkarılmaması gerekir. En ucuz trafik sigortası poliçesi düzenlendikten sonra PDF belgesini saklayın ve plaka bilgilerini kontrol edin.
Zorunlu sigortanın yaptırılmaması idari yaptırım ve aracın trafikten men edilmesi gibi sonuçlar doğurabilir. En ucuz trafik sigortası ararken yalnızca fiyatı değil, poliçenin kesintisiz devam etmesini de önemseyin. Yenileme öncesinde mevcut poliçedeki araç ve ruhsat bilgilerini doğrulayın. Bu adımlar, en ucuz trafik sigortası teklifinin sorunsuz bir poliçeye dönüşmesine yardımcı olur.
En Ucuz Trafik Sigortası İçin Dikkat Edilecekler
Karar vermeden önce en az birkaç şirketten aynı bilgilerle teklif alın. Teklifleri aynı gün içinde karşılaştırmak, fiyat değişikliklerinden kaynaklanan farkları azaltabilir. Aracı kurumun yetkili olup olmadığını ve poliçenin sigorta şirketi tarafından düzenlendiğini kontrol edin. İhtiyaç halinde sigorta acentesinden yazılı açıklama isteyin ve anlamadığınız teminat ifadelerini netleştirin.
En ucuz trafik sigortası teklifinin gerçekten avantajlı olup olmadığını anlamak için toplam primi, ödeme koşullarını ve poliçe bilgilerini birlikte inceleyin. Kişisel verilerinizi güvenilir olmayan sayfalara girmeyin; ödeme öncesinde iş hayatında, poliçe numarası ve resmi belgeyi doğrulayın.
- Aynı bilgilerle en az üç teklif alın.
- Hasar basamağı ve araç kullanım türünü doğrulayın.
- Peşin ve taksitli toplam tutarı karşılaştırın.
- Poliçeyi düzenleyen şirketin yetkisini kontrol edin.
- Başlangıç ve bitiş tarihlerini inceleyin.
Sık Sorulan Sorular
Trafik sigortası hakkında en çok merak edilen konular; fiyatın nasıl hesaplandığı, yaşın etkisi, teklif alma yöntemi ve poliçenin sağladığı teminatlardır. Aşağıdaki yanıtlar genel bilgilendirme amacı taşır; kişiye özel prim için güncel teklif alınması gerekir.
1. En Ucuz Trafik Sigortası Nasıl Bulunur?
Aynı araç ve sürücü bilgileriyle birden fazla sigorta şirketinden teklif alarak karşılaştırma yapabilirsiniz. SBM azami prim tablosu, uygulanabilecek üst sınırlar hakkında fikir verir; gerçek teklif şirket ve risk bilgilerine göre değişebilir. En ucuz trafik sigortası için güncel teklif alın.
2. Trafik Sigortası Fiyatı Yaşa Göre Değişir mi?
Yaş, sigorta risk değerlendirmesinde etkili olabilen unsurlardan biridir; ancak prim yalnızca yaşa göre hesaplanmaz. Hasar basamağı, il, araç türü, kullanım amacı ve sigorta şirketinin tarifesi de fiyat üzerinde rol oynar. En ucuz trafik sigortası için birkaç şirketi karşılaştırın.
3. Zorunlu Trafik Sigortası Taksitle Ödenir mi?
Bazı sigorta şirketleri ve satış kanalları kredi kartına taksit seçeneği sunabilir. Taksit sayısı, kart koşulları ve vade farkı sabit değildir; teklif ve ödeme aşamasında ayrıca gösterilir..
4. Trafik Sigortası Hangi Zararları Karşılamaz?
Zorunlu trafik sigortası, sigortalı aracın kendi hasarını karşılamak için düzenlenmez. Kendi aracınızın çarpma, çalınma veya doğal afet gibi risklere karşı korunması için kasko gibi ayrı bir poliçe gerekir.

